
por caser | Ago 19, 2026 | seguro de salud
Muchas personas se preguntan si es posible tener dos seguros de salud en España y si realmente compensa contratar una segunda póliza. Esta situación puede darse por diferentes motivos, como disponer de un seguro proporcionado por la empresa y contratar otro de forma particular, o querer acceder a coberturas distintas.
En este artículo te explicamos si es legal tener dos seguros de salud, cómo funcionan, qué ocurre cuando ambas pólizas cubren el mismo servicio y qué aspectos conviene revisar antes de contratar.
🤔 ¿Es legal tener dos seguros de salud?
Sí. En España es completamente legal tener dos seguros de salud al mismo tiempo.
No existe ninguna norma que impida contratar más de una póliza sanitaria con la misma o con distintas aseguradoras. De hecho, algunas personas optan por esta alternativa para complementar coberturas o acceder a diferentes cuadros médicos.
Eso sí, cada seguro mantiene sus propias condiciones, límites y exclusiones.
🩺 ¿Por qué una persona puede tener dos seguros de salud?
Existen diferentes situaciones en las que una persona puede disponer de dos pólizas sanitarias.
Entre las más habituales se encuentran:
- Contar con un seguro de salud ofrecido por la empresa.
- Contratar un seguro privado adicional de forma particular.
- Buscar acceso a diferentes cuadros médicos.
- Complementar determinadas coberturas.
- Mantener una póliza familiar y contratar otra con prestaciones específicas.
Cada caso dependerá de las necesidades personales y del tipo de asistencia que se desee recibir.
📋 ¿Se pueden utilizar los dos seguros?
Sí, pero no al mismo tiempo para el mismo servicio.
El asegurado puede elegir con cuál de sus pólizas desea atender una consulta, una prueba diagnóstica o cualquier otra prestación cubierta.
Lo habitual es utilizar una u otra según las ventajas que ofrezca cada seguro, como el cuadro médico disponible, los copagos o los servicios incluidos.
⚠️ ¿Cubren ambas aseguradoras el mismo gasto?
No necesariamente.
En los seguros de asistencia sanitaria, normalmente no se recibe una indemnización económica, sino el acceso a servicios médicos.
Por ello, cuando dos pólizas ofrecen una cobertura similar, el asegurado suele elegir cuál utilizar en cada ocasión, sin que ambas compañías presten el mismo servicio de forma simultánea.
En cualquier caso, conviene revisar las condiciones particulares de cada contrato.
💰 ¿Compensa pagar dos seguros de salud?
Dependerá de las circunstancias de cada persona.
Puede resultar interesante cuando:
- Se desea acceder a un mayor número de especialistas.
- Se buscan coberturas diferentes.
- Se necesita asistencia en distintos lugares de residencia.
- Una póliza empresarial ofrece coberturas limitadas.
Sin embargo, si ambas pólizas son prácticamente idénticas, quizá no compense asumir el coste de dos primas.
Analizar las coberturas antes de contratar es la mejor forma de valorar si realmente aporta ventajas.
📄 ¿Qué aspectos conviene revisar antes de contratar una segunda póliza?
Antes de contratar un segundo seguro de salud es recomendable comprobar:
- Las coberturas incluidas.
- Las exclusiones.
- Los periodos de carencia.
- La existencia de copagos.
- El cuadro médico.
- Los servicios digitales o de telemedicina.
- Los límites de determinadas prestaciones.
Comparar ambas pólizas ayudará a evitar duplicidades innecesarias.
🛡️ ¿Qué ofrecen Caser y Helvetia?
Compañías como Caser o Helvetia, integrada en Grupo Helvetia, ofrecen distintas modalidades de seguros de salud que pueden adaptarse a diferentes perfiles y necesidades. Las coberturas, servicios y condiciones dependerán siempre de la póliza contratada, por lo que es recomendable revisar detenidamente la documentación antes de tomar una decisión.
✅ Ventajas e inconvenientes de tener dos seguros de salud
Ventajas
- Mayor flexibilidad para elegir profesionales y centros médicos.
- Posibilidad de acceder a distintos cuadros médicos.
- Coberturas complementarias.
- Más opciones de asistencia según las necesidades.
Inconvenientes
- Pago de dos primas.
- Posibles coberturas duplicadas.
- Mayor gestión administrativa.
- Necesidad de revisar cuidadosamente ambas pólizas.
Valorar estos aspectos permitirá decidir si mantener dos seguros de salud resulta realmente beneficioso.
❓ Preguntas frecuentes
¿Puedo contratar dos seguros de salud con compañías diferentes?
Sí. Puedes contratar pólizas con aseguradoras distintas siempre que cumplas los requisitos de contratación de cada una.
¿Tengo que comunicar a una aseguradora que tengo otro seguro?
Dependerá de las condiciones de cada compañía. En caso de duda, conviene consultar la documentación de la póliza o solicitar información antes de contratar.
¿Puedo elegir qué seguro utilizar en cada consulta?
En la mayoría de los casos, sí. El asegurado puede decidir cuál de sus pólizas utilizar para acceder a la asistencia sanitaria, siempre conforme a las condiciones de cada contrato.
📲 ¿Necesitas ayuda para elegir un seguro de salud?
Cada persona tiene necesidades diferentes y no siempre es necesario contratar dos pólizas. Comparar coberturas, copagos, periodos de carencia y servicios adicionales puede ayudarte a tomar la mejor decisión.
👉 Escríbenos por WhatsApp y te ayudaremos a encontrar el seguro de salud que mejor se adapte a ti y a tu familia, sin compromiso.
por caser | Ago 7, 2026 | seguro de salud
Contar con un seguro de salud para estudiantes puede ser una alternativa interesante para quienes desean acceder a asistencia médica privada durante su etapa académica. Ya sea para estudiar en otra ciudad o en el extranjero, disponer de una cobertura sanitaria adecuada aporta tranquilidad y facilita el acceso a consultas, pruebas diagnósticas y otros servicios médicos.
En este artículo te explicamos qué suele cubrir un seguro de salud para estudiantes, quién puede contratarlo y qué aspectos conviene revisar antes de elegir una póliza.
📚 ¿Qué es un seguro de salud para estudiantes?
Un seguro de salud para estudiantes es una póliza diseñada para ofrecer asistencia sanitaria a personas que están cursando estudios, ya sean universitarios, de formación profesional, másteres o programas de intercambio.
Dependiendo de la aseguradora y de la modalidad contratada, puede incluir diferentes niveles de cobertura adaptados a las necesidades del estudiante.
🩺 ¿Qué coberturas suele incluir?
Las coberturas pueden variar según la póliza, pero habitualmente pueden contemplar servicios como:
- Atención primaria.
- Consultas con médicos especialistas.
- Pruebas diagnósticas.
- Hospitalización.
- Urgencias.
- Cirugía.
- Acceso a cuadro médico.
- Programas de prevención y bienestar.
Algunas modalidades también pueden incorporar servicios de telemedicina, asistencia psicológica o cobertura durante desplazamientos, siempre según las condiciones contratadas.
🌍 ¿Es útil para estudiantes que se desplazan a otra ciudad o al extranjero?
Sí. Muchos estudiantes cambian de residencia durante el curso académico o participan en programas internacionales.
En estos casos, disponer de un seguro de salud puede facilitar el acceso a asistencia médica privada y, en determinadas pólizas, incluir coberturas específicas para desplazamientos o estancias fuera del lugar de residencia habitual.
Si el destino es otro país, conviene revisar con detalle el ámbito territorial de la cobertura y las posibles limitaciones.
👨🎓 ¿Quién puede contratar un seguro de salud para estudiantes?
En función de la aseguradora, este tipo de seguros puede estar dirigido a:
- Estudiantes universitarios.
- Alumnos de formación profesional.
- Estudiantes de máster o posgrado.
- Participantes en programas de intercambio.
- Estudiantes internacionales que cursan estudios en España.
Cada compañía establece sus propios requisitos de contratación, por lo que es recomendable consultar las condiciones antes de contratar.
💰 ¿Qué factores influyen en el precio?
El coste del seguro puede depender de distintos aspectos, entre ellos:
- Edad del asegurado.
- Tipo de cobertura elegida.
- Existencia o no de copagos.
- Ámbito geográfico de la asistencia.
- Servicios adicionales incluidos.
- Estado de salud y posibles periodos de carencia, cuando proceda.
Comparar varias opciones permite encontrar una póliza que se adapte tanto a las necesidades sanitarias como al presupuesto.
⚠️ ¿Qué conviene revisar antes de contratar?
Antes de elegir un seguro de salud para estudiantes, es recomendable comprobar:
- Las coberturas incluidas.
- Los periodos de carencia.
- Las exclusiones de la póliza.
- Si existen copagos.
- El cuadro médico disponible.
- La cobertura en otras comunidades autónomas o países, si fuera necesaria.
Leer las condiciones particulares ayuda a evitar sorpresas cuando se necesite utilizar el seguro.
🛡️ ¿Qué ofrecen compañías como Caser o Helvetia?
Aseguradoras como Caser o Helvetia, integrada en Grupo Helvetia, cuentan con diferentes modalidades de seguros de salud que pueden adaptarse a las necesidades de estudiantes y familias. Las coberturas, límites y servicios disponibles dependerán siempre de la póliza contratada y de las condiciones vigentes.
✅ Ventajas de contar con un seguro de salud durante los estudios
Entre los principales beneficios se encuentran:
- Acceso más rápido a consultas médicas.
- Amplia red de especialistas.
- Mayor comodidad para realizar pruebas diagnósticas.
- Posibilidad de acceder a servicios digitales en algunas pólizas.
- Tranquilidad durante la etapa académica.
Elegir una cobertura adecuada puede ayudar al estudiante a centrarse en sus estudios con la seguridad de contar con asistencia sanitaria cuando la necesite.
📲 ¿Necesitas ayuda para elegir un seguro de salud?
Cada estudiante tiene necesidades diferentes según su edad, lugar de residencia y tipo de estudios. Comparar coberturas y revisar las condiciones de cada póliza es la mejor forma de tomar una decisión.
👉 Escríbenos por WhatsApp y te ayudaremos a encontrar el seguro de salud que mejor se adapte a tus necesidades, sin compromiso.
por caser | Ago 6, 2026 | Seguro de Decesos
Contratar un seguro de hogar implica tomar varias decisiones importantes, y una de las más relevantes es calcular correctamente el continente de la vivienda. Un error en esta valoración puede hacer que pagues de más por tu póliza o, lo que es peor, que recibas una indemnización insuficiente en caso de siniestro.
En este artículo te explicamos qué es el continente, cómo se calcula y qué aspectos debes tener en cuenta para asegurar tu vivienda con el capital adecuado.
🏠 ¿Qué es el continente en un seguro de hogar?
El continente es el valor de la estructura física de la vivienda. Es decir, todos aquellos elementos que forman parte del inmueble y que serían necesarios para reconstruirlo si sufriera un daño importante.
Normalmente, el continente incluye:
- Muros y paredes.
- Techos y suelos.
- Cimientos.
- Instalaciones eléctricas.
- Instalaciones de fontanería.
- Puertas y ventanas.
- Persianas.
- Azulejos y revestimientos.
- Sanitarios y elementos fijos de cocina y baño.
No debe confundirse con el contenido, que hace referencia a los muebles, electrodomésticos, ropa y demás objetos personales.
📐 ¿Cómo se calcula el continente de una vivienda?
El cálculo del continente no se basa en el precio de compra de la vivienda ni en su valor de mercado.
Lo habitual es calcular el coste de reconstrucción, es decir, el importe aproximado que supondría volver a construir el inmueble con características similares.
Para ello suelen tenerse en cuenta factores como:
- Los metros cuadrados construidos.
- El tipo de vivienda.
- La calidad de los materiales.
- La ubicación.
- Las características constructivas.
- El coste de la mano de obra y los materiales.
Las aseguradoras suelen disponer de herramientas propias para estimar este valor de forma orientativa.
🧮 ¿Qué datos necesitas para calcular el continente?
Antes de contratar el seguro, conviene reunir cierta información sobre la vivienda:
- Superficie construida.
- Año de construcción.
- Tipo de inmueble (piso, chalet, adosado, etc.).
- Calidad de los acabados.
- Reformas realizadas.
- Elementos estructurales especiales.
Cuanto más precisa sea la información, más ajustada será la valoración del continente.
⚠️ ¿Qué ocurre si aseguras el continente por debajo de su valor?
Asegurar un capital inferior al necesario puede dar lugar al infraseguro.
En estos casos, si se produce un siniestro importante, la indemnización podría reducirse de forma proporcional según las condiciones de la póliza.
Esto significa que el propietario tendría que asumir parte de los costes de reparación o reconstrucción.
💰 ¿Y si aseguras un importe superior?
También puede ocurrir el caso contrario, conocido como sobreseguro.
Cuando el capital asegurado supera el valor real de reconstrucción, normalmente el asegurado pagará una prima más elevada sin que ello suponga recibir una indemnización superior al daño realmente sufrido.
Por eso resulta importante ajustar el capital asegurado al valor real del continente.
🏘️ ¿Influye el tipo de vivienda?
Sí. No todas las viviendas tienen el mismo coste de reconstrucción.
Por ejemplo, pueden existir diferencias entre:
- Pisos.
- Chalets independientes.
- Viviendas adosadas.
- Casas rurales.
- Viviendas con materiales o acabados especiales.
Cada inmueble requiere una valoración individualizada.
🔄 ¿Conviene revisar el continente con el paso de los años?
Sí. Es recomendable revisar periódicamente el capital asegurado, especialmente cuando se producen cambios como:
- Reformas importantes.
- Ampliaciones.
- Mejoras estructurales.
- Incrementos significativos en los costes de construcción.
Actualizar estos datos ayuda a mantener una protección adecuada.
🛡️ ¿Cómo puede ayudarte tu aseguradora?
Muchas compañías ofrecen herramientas para orientar al cliente en el cálculo del continente antes de contratar el seguro.
Entidades como Caser o Helvetia, integrada en Grupo Helvetia, disponen de seguros de hogar con diferentes modalidades y coberturas, por lo que es recomendable revisar el capital asegurado y las condiciones particulares de la póliza antes de su contratación.
✅ Consejos para calcular correctamente el continente
Antes de contratar un seguro de hogar, ten en cuenta estas recomendaciones:
- No utilices el precio de compra de la vivienda como referencia.
- Basa el cálculo en el coste de reconstrucción.
- Facilita datos precisos sobre el inmueble.
- Revisa el capital asegurado si realizas reformas.
- Consulta con un profesional o con tu aseguradora si tienes dudas.
Una correcta valoración del continente te ayudará a evitar problemas en caso de siniestro y a mantener una protección ajustada a las características reales de tu vivienda.
📲 ¿Necesitas ayuda para contratar un seguro de hogar?
Elegir el capital adecuado para el continente y el contenido es fundamental para contar con una protección eficaz. Comparar coberturas y revisar las condiciones de la póliza puede marcar la diferencia cuando ocurre un imprevisto.
👉 Escríbenos por WhatsApp y te ayudaremos a encontrar el seguro de hogar que mejor se adapte a tu vivienda y a tus necesidades, sin compromiso.
por caser | Ago 4, 2026 | Sin categoría
Cuando se produce un escape de agua, un incendio, un robo o cualquier otro siniestro en la vivienda, una de las primeras dudas que surgen es cuál es el plazo para dar un parte al seguro de hogar. Comunicar el incidente dentro del tiempo establecido puede facilitar la gestión del expediente y agilizar la tramitación de la indemnización o de la reparación.
En este artículo te explicamos qué dice la normativa, cuándo conviene comunicar un siniestro y qué ocurre si el aviso se realiza fuera de plazo.
📅 ¿Qué plazo existe para comunicar un siniestro?
Con carácter general, la Ley de Contrato de Seguro establece que el tomador del seguro debe comunicar el siniestro a la aseguradora dentro de los siete días siguientes a haberlo conocido, salvo que la póliza establezca un plazo diferente.
Por ello, además de conocer la normativa, es importante revisar las condiciones particulares del seguro de hogar contratado.
🚰 ¿Qué situaciones deben comunicarse al seguro de hogar?
Es recomendable informar a la aseguradora cuando se produzcan siniestros cubiertos por la póliza, como por ejemplo:
- Daños por agua.
- Incendios.
- Robo o intento de robo.
- Fenómenos atmosféricos cubiertos.
- Rotura de cristales.
- Daños eléctricos.
- Responsabilidad civil frente a terceros.
Cada póliza puede contemplar coberturas distintas, por lo que conviene comprobar qué situaciones están incluidas.
📞 ¿Cómo se puede dar un parte?
Actualmente, muchas aseguradoras permiten comunicar un siniestro a través de diferentes canales:
- Teléfono.
- Área de clientes.
- Aplicación móvil.
- Correo electrónico.
- Oficinas comerciales.
- Mediador o agente de seguros.
Lo más recomendable es utilizar el canal indicado por la compañía y conservar el justificante de la comunicación.
📄 ¿Qué información suele solicitar la aseguradora?
Para tramitar correctamente el expediente, normalmente será necesario facilitar información como:
- Número de póliza.
- Datos del asegurado.
- Fecha del siniestro.
- Descripción de lo ocurrido.
- Fotografías de los daños, cuando sea posible.
- Facturas o presupuestos, si fueran necesarios.
- Datos de terceros afectados, cuando corresponda.
Aportar toda la documentación disponible puede ayudar a agilizar la gestión.
⚠️ ¿Qué ocurre si el parte se presenta fuera de plazo?
Comunicar un siniestro fuera del plazo previsto no implica automáticamente la pérdida del derecho a la cobertura.
No obstante, si el retraso ocasiona un perjuicio a la aseguradora, podrían producirse consecuencias conforme a la normativa y a las condiciones de la póliza.
Por este motivo, siempre es aconsejable comunicar el siniestro lo antes posible.
🛠️ ¿Conviene reparar los daños antes de avisar al seguro?
Dependerá de la situación.
Si existe un riesgo de que los daños se agraven, el asegurado debe adoptar las medidas razonables para minimizar las consecuencias del siniestro, siempre que sea posible.
En cualquier caso, resulta recomendable documentar los daños con fotografías y conservar facturas o justificantes de las actuaciones realizadas.
🏡 ¿Cómo pueden ayudarte Caser y Helvetia?
Compañías como Caser o Helvetia, integrada en Grupo Helvetia, ofrecen seguros de hogar con diferentes modalidades de cobertura y distintos canales para comunicar un siniestro. Los plazos, procedimientos y servicios disponibles dependerán de las condiciones de cada póliza.
Ante cualquier duda, lo más recomendable es contactar con la aseguradora o con el mediador para recibir indicaciones sobre cómo actuar.
✅ Consejos para comunicar un siniestro correctamente
Para facilitar la tramitación del parte, ten en cuenta estas recomendaciones:
- Comunica el siniestro cuanto antes.
- Revisa las condiciones de tu póliza.
- Haz fotografías de los daños.
- Conserva toda la documentación relacionada.
- Sigue las indicaciones de la aseguradora antes de realizar reparaciones importantes.
- Guarda el número de expediente para futuras consultas.
Una actuación rápida y ordenada suele facilitar la gestión del siniestro.
❓ Preguntas frecuentes
¿Siempre tengo siete días para comunicar un siniestro?
Con carácter general, ese es el plazo previsto por la Ley de Contrato de Seguro, salvo que la póliza establezca otro diferente.
¿Puedo dar un parte por internet?
Sí. Muchas aseguradoras permiten comunicar siniestros a través de su página web, aplicación móvil o área privada de clientes.
¿Qué pasa si no tengo toda la documentación en ese momento?
Lo importante es comunicar el siniestro dentro del plazo. La aseguradora podrá solicitar posteriormente la documentación necesaria para continuar con la tramitación.
📲 ¿Necesitas ayuda para elegir un seguro de hogar?
Contar con una póliza adecuada y conocer cómo actuar ante un siniestro puede marcar la diferencia cuando surge un imprevisto.
👉 Escríbenos por WhatsApp y te ayudaremos a comparar coberturas y a encontrar el seguro de hogar que mejor se adapte a tu vivienda y a tus necesidades, sin compromiso.
por caser | Ago 3, 2026 | Seguro de Decesos
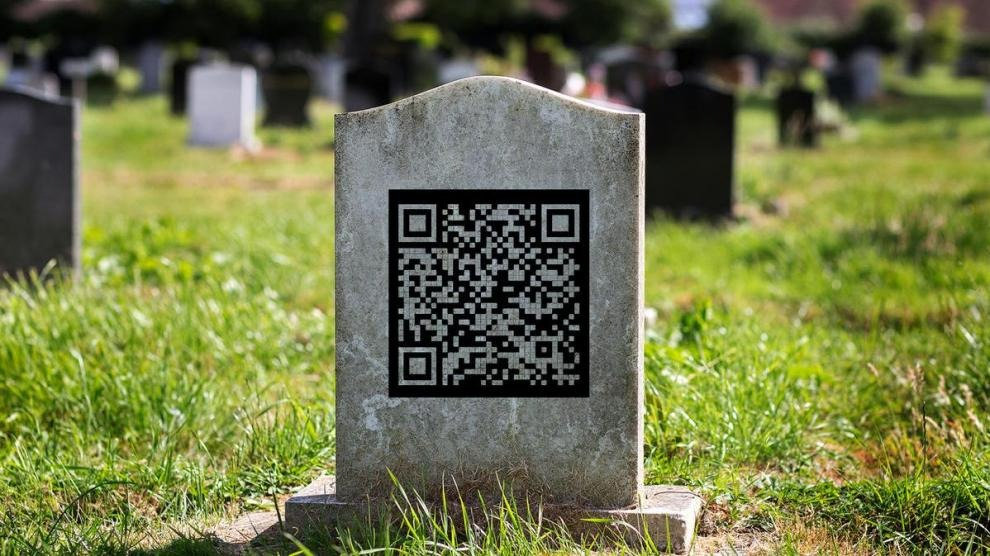
Los códigos QR en lápidas permiten unir el recuerdo tradicional con un espacio conmemorativo digital. Al escanearlos con un teléfono móvil, familiares y amigos pueden acceder a fotografías, vídeos, mensajes y otros recuerdos de la persona fallecida.
Esta forma de homenaje está ganando presencia en el sector funerario y comienza a integrarse en algunos servicios vinculados al seguro de decesos. Sin embargo, su disponibilidad dependerá siempre de la compañía, la modalidad contratada y las condiciones de cada póliza.
¿Qué es un código QR en una lápida?
Es un pequeño código que puede grabarse directamente sobre la lápida o colocarse mediante una placa preparada para soportar las condiciones exteriores.
Cuando una persona lo escanea con la cámara de su móvil, accede a una página conmemorativa dedicada al fallecido. Así, la lápida deja de mostrar únicamente un nombre, unas fechas y un epitafio, y se convierte en una puerta de acceso a su historia personal.
Esta tecnología permite crear un puente entre el recuerdo físico y la memoria digital.
¿Qué puede incluir un memorial digital?
El contenido dependerá de la plataforma utilizada y de las preferencias de la familia. Entre las opciones habituales se encuentran:
- Una biografía o resumen de la vida del fallecido.
- Fotografías familiares.
- Vídeos de diferentes etapas de su vida.
- Grabaciones de voz.
- Canciones o archivos de audio.
- Historias y anécdotas personales.
- Mensajes de familiares y amigos.
- Un libro virtual de condolencias.
- Información sobre homenajes o aniversarios.
- Enlaces a causas solidarias relacionadas con la persona.
La familia puede decidir qué información desea compartir y si el memorial será público o tendrá algún tipo de acceso restringido.
¿Cómo funcionan los códigos QR en las lápidas?
El funcionamiento es sencillo:
- La familia crea una página conmemorativa digital.
- Se genera un código QR vinculado a esa página.
- El código se graba o se coloca en una placa sobre la lápida.
- Los visitantes lo escanean con la cámara de su teléfono.
- El móvil abre automáticamente el memorial digital.
En la mayoría de los teléfonos actuales no es necesario descargar ninguna aplicación adicional.
Ventajas de colocar un código QR en una lápida
Mantiene vivo el recuerdo
Una lápida dispone de un espacio muy limitado. El memorial digital permite contar una historia más completa y conservar recuerdos que no podrían incluirse en una inscripción tradicional.
Puede actualizarse
Si se utiliza un código QR dinámico, la familia puede modificar o ampliar el contenido del memorial sin tener que sustituir la placa instalada.
Facilita la participación familiar
Los familiares pueden aportar fotografías, escribir mensajes o compartir anécdotas, aunque vivan lejos o no puedan visitar el cementerio con frecuencia.
Conserva la historia para futuras generaciones
Los descendientes pueden conocer mejor la vida de sus familiares y acceder a imágenes, relatos o grabaciones que podrían perderse con el paso del tiempo.
Permite personalizar el homenaje
Cada memorial puede adaptarse a la personalidad, las aficiones, la trayectoria y los valores del ser querido.
¿Los códigos QR en lápidas están incluidos en el seguro de decesos?
No todos los seguros de decesos incluyen este servicio.
Algunas compañías están incorporando soluciones digitales relacionadas con los homenajes, los memoriales virtuales y la gestión del legado digital. Por ejemplo, ya existen servicios funerarios que permiten acceder mediante un QR a páginas conmemorativas con biografías, imágenes y mensajes. SegurosNews
En compañías como Caser, Helvetia u otras aseguradoras del Grupo Helvetia, las prestaciones concretas deben comprobarse en las condiciones de la póliza contratada. La inclusión de un memorial digital, una lápida personalizada o un código QR no debe darse por supuesta.
Antes de contratar, conviene preguntar expresamente:
- Si la póliza incluye lápida o inscripción.
- Si contempla algún servicio de memorial digital.
- Quién se encarga de crear y mantener la página.
- Durante cuánto tiempo estará disponible.
- Si la familia podrá modificar su contenido.
- Qué opciones de privacidad ofrece.
- Si el servicio tiene algún coste adicional.
¿Se necesita permiso para instalarlo?
Antes de colocar un código QR es recomendable consultar las normas del cementerio.
Algunos cementerios pueden establecer condiciones sobre:
- El tamaño de la placa.
- Los materiales permitidos.
- El lugar donde debe colocarse.
- El sistema de fijación.
- La necesidad de contar con autorización previa.
- La intervención de un profesional autorizado.
También es aconsejable hablar con la funeraria o el marmolista antes de modificar una lápida ya instalada.
Privacidad y protección de los datos personales
Un código colocado en una lápida puede ser escaneado por cualquier persona que pase por el cementerio. Por ello, la familia debe valorar cuidadosamente qué información publica.
Para proteger la privacidad es recomendable:
- No mostrar direcciones, teléfonos u otros datos sensibles.
- Pedir permiso antes de publicar imágenes de terceras personas.
- Configurar correctamente el acceso al memorial.
- Utilizar una plataforma que permita controlar y eliminar contenidos.
- Designar a una persona responsable de administrar la página.
- Guardar una copia de seguridad de las fotografías y los vídeos.
También conviene revisar quién es el titular de la cuenta y qué ocurriría con el contenido si la plataforma dejara de prestar el servicio.
Código QR estático o dinámico: ¿cuál es mejor?
Código QR estático
Dirige siempre a la misma dirección web. Si la página desaparece o cambia su enlace, el código puede dejar de funcionar y será necesario sustituirlo.
Código QR dinámico
Permite cambiar la dirección de destino sin modificar el código colocado en la lápida. Suele ser una opción más adecuada para un homenaje pensado para mantenerse durante muchos años.
En cualquier caso, es importante comprobar si el servicio tiene cuotas periódicas y qué garantías ofrece sobre la conservación del contenido.
Recomendaciones para que el código dure
Para mantenerlo legible y accesible durante más tiempo:
- Utiliza una placa resistente al agua, al sol y a los cambios de temperatura.
- Colócala en una zona visible y fácil de escanear.
- Evita diseños con poco contraste.
- Comprueba periódicamente que el enlace funciona.
- Guarda una copia del contenido fuera de la plataforma.
- Facilita los datos de administración a más de un familiar de confianza.
- Prueba el código en diferentes teléfonos antes de instalarlo.
¿Merece la pena incluir un memorial QR?
Dependerá de las preferencias de cada familia. Para algunas personas representa una manera cercana de conservar fotografías, voces e historias. Otras prefieren mantener una despedida completamente tradicional y privada.
No existe una elección mejor que otra. Lo importante es que el homenaje respete los deseos del fallecido y aporte tranquilidad a sus seres queridos.
Preguntas frecuentes sobre los códigos QR en lápidas
¿Es necesario instalar una aplicación para escanearlo?
Normalmente no. La mayoría de los teléfonos actuales pueden leer el código directamente desde la cámara.
¿Quién puede ver el contenido?
Depende de la configuración elegida. El memorial puede ser público, privado o estar protegido mediante contraseña.
¿Se pueden añadir nuevos recuerdos?
Sí, siempre que la plataforma permita editar el contenido. Esta posibilidad es especialmente útil para añadir fotografías, aniversarios o mensajes familiares.
¿Qué pasa si la página deja de funcionar?
Si el código es estático, probablemente habrá que cambiar la placa. Con un código dinámico puede modificarse la dirección web de destino sin sustituir el QR.
¿El seguro de decesos paga la instalación?
Solo cuando el servicio esté incluido expresamente en la póliza o sea ofrecido por la compañía. Es necesario revisar las condiciones particulares y generales antes de afirmarlo.
¿Se puede colocar en una lápida ya existente?
En muchos casos sí, mediante una placa resistente. No obstante, es recomendable solicitar autorización al cementerio y consultar con un profesional para evitar dañar la piedra.
Revisa tu seguro de decesos antes de contratar
Los códigos QR en lápidas muestran cómo los servicios funerarios están evolucionando para ofrecer homenajes más personales. Aun así, no todas las pólizas incluyen las mismas prestaciones digitales.
📲 Escríbenos por WhatsApp y revisaremos contigo las coberturas y servicios de tu seguro de decesos. Te ayudamos a comparar las opciones de forma clara y sin compromiso.
