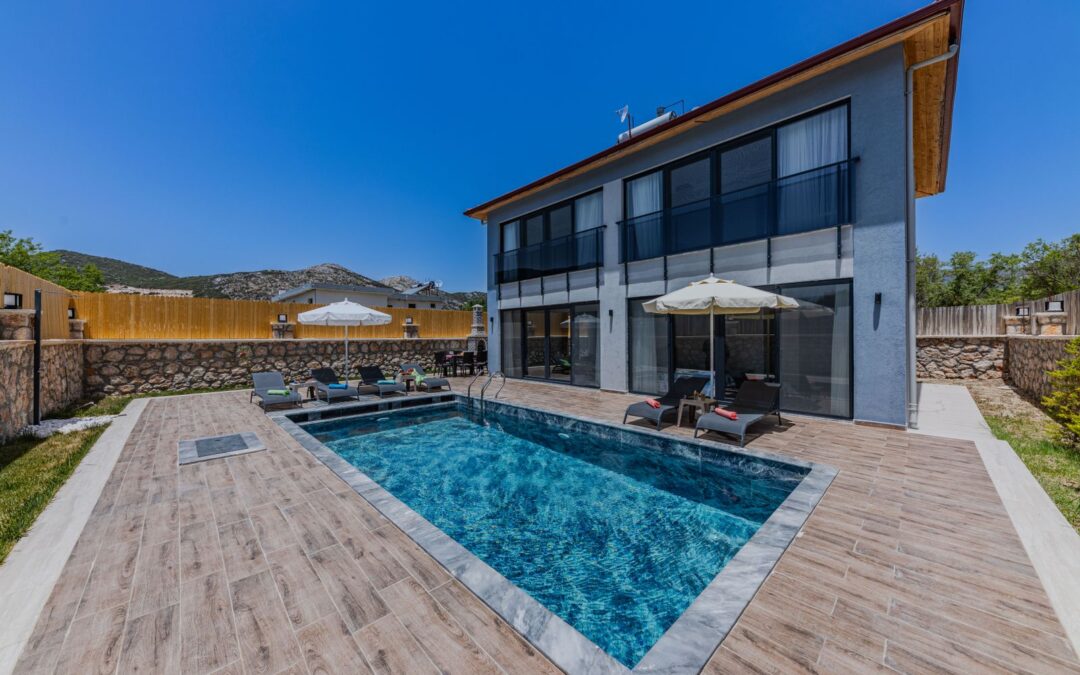
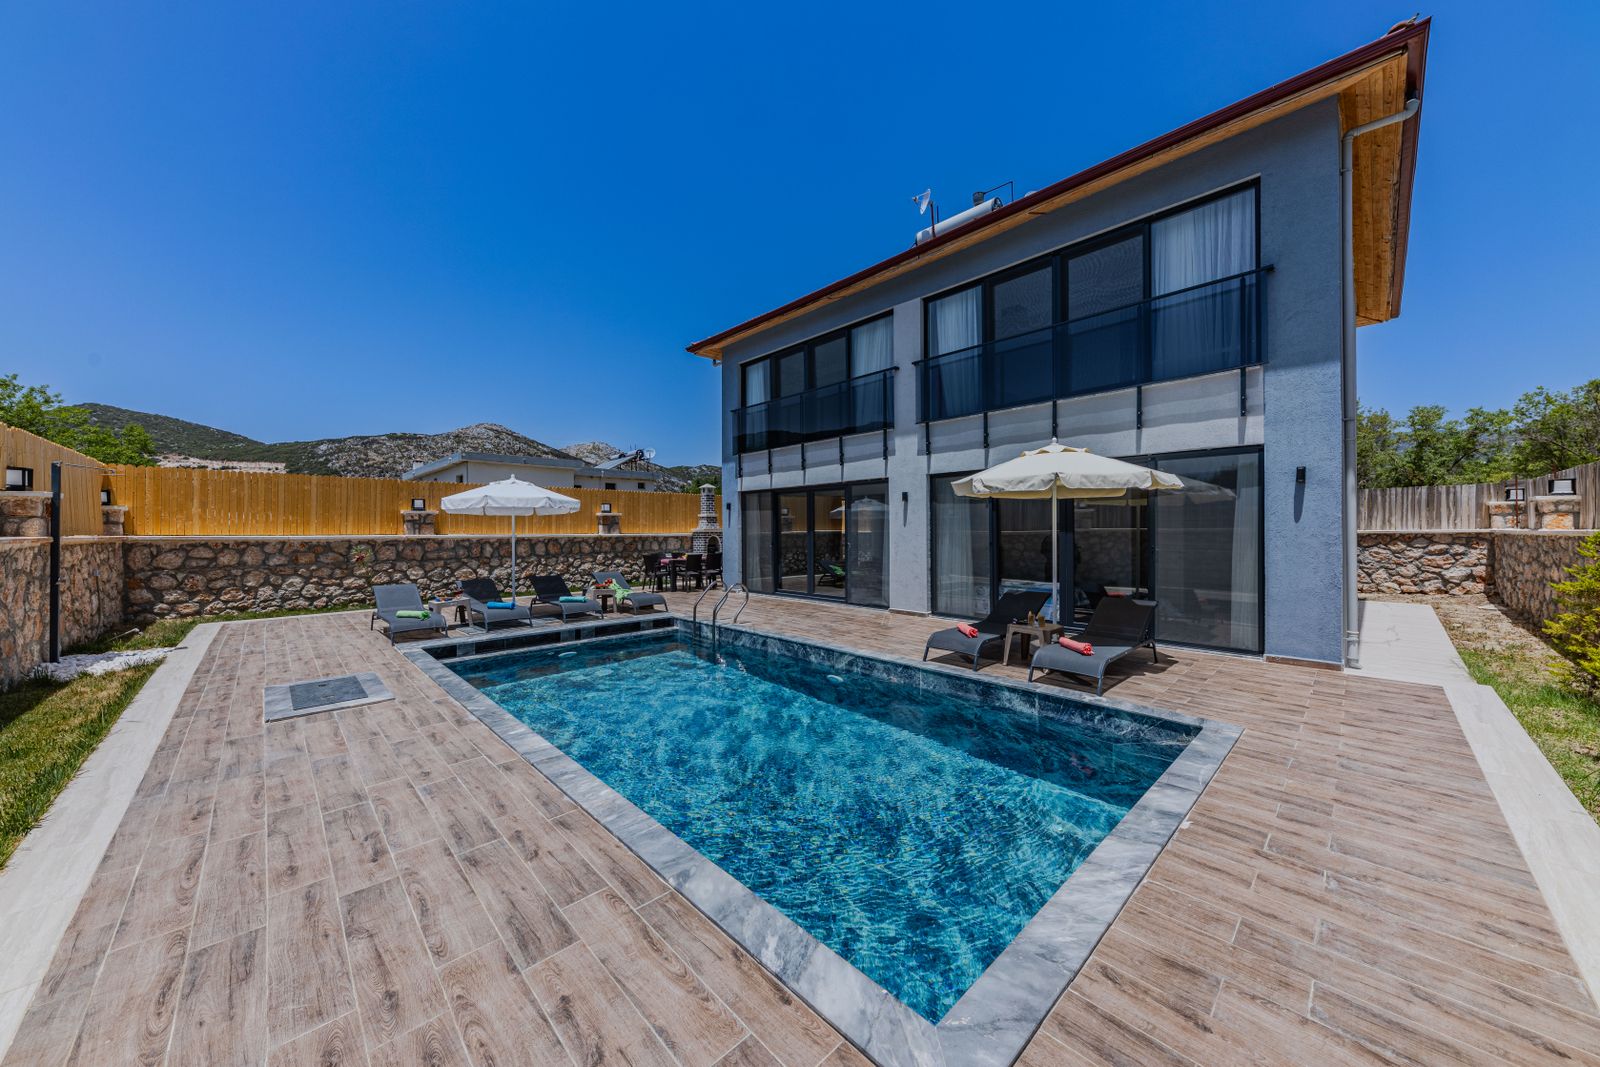
Si tienes una villa de lujo o un chalet de alto valor, ya sabes que no es «una casa más». Hay materiales nobles, una piscina, un jardín cuidado durante años, obras de arte, joyas, una bodega, el coche en el garaje… Y, muchas veces, temporadas en las que la casa se queda vacía. Un seguro para villas de lujo no puede ser el mismo que el de un piso: tiene que estar a la altura de lo que proteges y del servicio que esperas.
En esta guía te contamos qué coberturas importan de verdad en una vivienda de alto valor, los errores que más vemos y cómo lo resolvemos con Chaletísimo, el seguro de Helvetia (antes Caser) pensado para chalets y viviendas unifamiliares.
Por qué una villa de lujo necesita un seguro distinto
Como explica la OCU, no existe un «seguro de lujo» mágico: las coberturas básicas son parecidas, pero en una vivienda de alto valor cambia todo lo demás: los capitales, los límites de cada garantía y los servicios. Lo que de verdad marca la diferencia es:
- El coste de reconstrucción. Piedra natural, carpintería a medida, domótica… Reponer una villa cuesta mucho más que el valor medio por metro cuadrado. Si el capital se queda corto, cobras menos de lo que necesitas.
- Los objetos de valor. Joyas, relojes, cuadros o colecciones tienen límites propios. Hay que declararlos bien para que estén cubiertos por lo que valen.
- El exterior. Piscina, jardín, vallas, muros, puerta de garaje, iluminación… En un chalet, buena parte del valor está fuera de las cuatro paredes.
- Las temporadas sin habitar. Una segunda residencia en la costa o una casa en la que pasas solo parte del año tiene riesgos (y condiciones) diferentes.
Qué es Chaletísimo y para quién está pensado
Chaletísimo es la gama de seguro de hogar de Helvetia (antes Caser) para chalets independientes, adosados y viviendas unifamiliares. Puede asegurar el continente (la construcción), el contenido (todo lo que hay dentro) o ambos, y se adapta a si es tu vivienda principal, una segunda residencia o una casa que alquilas.
Lo que nos gusta de este producto para clientes con casas de alto valor es que no se queda en lo básico: incluye servicios pensados para quien vive en un chalet y no tiene tiempo ni ganas de ir detrás de un fontanero o un cerrajero.
¿Tu villa está bien asegurada? Revisamos tu póliza actual sin compromiso y te decimos qué te falta.
Pide precio por WhatsAppLas coberturas que más importan en una casa de alto valor
Estas son las garantías en las que más insistimos cuando aseguramos una villa. Las incluimos o no según la modalidad y lo que necesites; te lo explicamos todo antes de firmar.
1. Daños al continente con el capital correcto
Incendio, explosión, fenómenos atmosféricos, inundación, daños por agua y actos malintencionados. En Chaletísimo se cubren hasta el 100 % de la suma asegurada. La clave es que esa suma refleje el coste real de reconstruir tu casa con sus mismos acabados. Es lo primero que revisamos contigo.
2. Joyas, arte y objetos de valor
Los objetos de valor especial y las joyas tienen sus propios límites y condiciones (por ejemplo, si están en caja fuerte). En una villa, lo correcto es declararlos expresamente con su valor. Así, si hay un robo, no te encuentras con una indemnización muy por debajo de lo que perdiste. También conviene revisar qué pasa con las joyas cuando viajas: el seguro contempla los traslados temporales y las vacaciones con sus propios límites.
3. Robo, también fuera de casa
Robo e intento de robo del contenido, desperfectos en puertas y ventanas, hurto, mobiliario de jardín y hasta el uso fraudulento de tus tarjetas. Además, Chaletísimo cubre el atraco fuera de la vivienda dentro de sus límites. Y algo que se agradece mucho: sustitución de llaves y cerraduras tras un robo o hurto, y vigilancia de la vivienda hasta 72 horas si queda desprotegida.
Las medidas de seguridad cuentan: alarma conectada a central, puerta de seguridad, rejas o una caja fuerte empotrada o de más de 100 kg. Tenerlas bien declaradas ayuda a ajustar el precio y las condiciones.
4. El exterior: jardín, garaje y lo que no se ve
Aquí es donde un seguro de chalet se diferencia de verdad. Chaletísimo incluye el Servicio Bricochalet (servicios anuales de un profesional para pequeños trabajos en tu casa) y asistencia por avería de la puerta de garaje. Para quien vive en una villa, que la puerta del garaje se quede bloqueada un domingo no es un detalle menor.
5. Si la casa queda inhabitable
Si un incendio o una inundación te obligan a salir de casa, el seguro cubre el hotel, la mudanza, el guardamuebles y hasta los gastos de restaurante y lavandería durante un tiempo, dentro de los límites de la póliza. Si la alquilas, también contempla la pérdida de alquileres.
6. Responsabilidad civil a la altura
Una villa recibe visitas, personal de servicio, jardineros y técnicos. Si alguien se lesiona en tu propiedad o un escape de agua daña al vecino, la responsabilidad civil responde. En una vivienda de alto valor recomendamos un capital elevado, que se fija en las condiciones particulares.
7. Coberturas opcionales que marcan la diferencia
- Todo riesgo de daño material: para que también estén cubiertos los daños accidentales que no encajan en otras garantías.
- Vehículos y embarcaciones en el garaje.
- Avería de electrodomésticos de hasta 10 años de antigüedad.
- Accidentes corporales.
- Responsabilidad civil de perros, también los considerados potencialmente peligrosos.
Los 4 errores que más vemos al asegurar una villa
- Infraseguro: asegurar la casa por su valor de compra o por un valor antiguo, no por lo que cuesta reconstruirla hoy.
- No declarar joyas ni arte: y descubrir tras un robo que solo estaban cubiertos hasta un límite genérico.
- Olvidar el exterior: piscina, jardín, muros o placas solares sin revisar.
- No decir que es segunda residencia o que se alquila: las condiciones cambian y, si no se declara, puedes tener problemas al dar un parte.
Un servicio a la altura de tu casa
Quien tiene una villa no quiere llamar a un 900 y esperar. Quiere a alguien que conozca su póliza, que coja el teléfono y que se encargue. Así trabajamos en Agencias Jorge Valentín, agentes exclusivos de Helvetia (antes Caser) en El Altet y Gran Alacant:
- Una persona de referencia, con nombre y apellidos, que conoce tu casa y tu póliza.
- Revisión de capitales antes de contratar y cada año, para que nunca te quedes corto.
- Te llevamos el siniestro de principio a fin: tú nos avisas y nosotros lo gestionamos con la compañía.
- Todo por WhatsApp, también si estás fuera de España. Atendemos en español y en inglés.
- Precio en menos de 24 h, con las coberturas explicadas una a una.
Porque un seguro no es solo el precio, son las coberturas. Y en una casa como la tuya, cada detalle cuenta.
Preguntas frecuentes sobre el seguro para villas de lujo
¿Cuánto cuesta el seguro de una villa de lujo?
Depende del coste de reconstrucción, del valor del contenido y de los objetos de valor, de la ubicación y de las medidas de seguridad. Te damos tu precio exacto en menos de 24 h, sin compromiso.
¿Cubre Chaletísimo una segunda residencia en la costa?
Sí, se puede asegurar como vivienda secundaria. Eso sí, algunas garantías (como las joyas) tienen condiciones especiales cuando la casa no es tu residencia habitual o pasa tiempo deshabitada. Te lo explicamos antes de contratar.
¿Cómo aseguro mis joyas y obras de arte?
Declarándolas en la póliza con su valor y, si es posible, con tasación o factura. Así la indemnización se ajusta a lo que realmente valen.
¿Puedo cambiarme a Chaletísimo si ya tengo otro seguro?
Sí. Revisamos tu póliza actual, comparamos coberturas y te ayudamos con el cambio respetando los plazos de tu seguro actual.
¿Quieres saber si tu villa está bien protegida? Escríbenos y la revisamos contigo. Más información en nuestra página de seguro de hogar en Alicante o en la guía cuánto cuesta un seguro de hogar.
Asegura tu villa con un agente que se encarga de todo.
Pide precio por WhatsApp