El mejor seguro de hogar no es el más barato ni el que tiene la lista de coberturas más larga: es el que, el día que se rompe una tubería o entra agua por la terraza, paga el siniestro entero sin discusiones. Para saber cuál es, hay que comparar tres cosas: qué cubre, con qué límites y qué excluye. Te lo explicamos paso a paso, con lo que vemos cada semana en nuestras oficinas de Alicante y Elche.
Vídeo: lo que pagas en tu seguro de hogar y no sabes
Por qué comparar seguros de hogar por precio es un error
Dos pólizas pueden llamarse igual («multirriesgo», «completo», «todo riesgo») y responder de forma muy distinta. La diferencia no está en el nombre, sino en la letra de las condiciones.
Un seguro no es solo el precio, son las coberturas. Si ahorras 40 € al año pero luego no te cubren la reparación de una fuga o el arreglo del vecino de abajo, el seguro barato te ha salido carísimo.
Por eso nosotros no te ofrecemos la modalidad más básica para ganar en precio: te proponemos la que encaja con tu casa y tu forma de vivir.
Las 7 cosas que mirar para elegir el mejor seguro de hogar
Ten tu póliza actual delante y repasa estos puntos. Es la misma checklist que usamos en la oficina:
- Capitales de continente y contenido bien calculados. Si aseguras por menos de lo que vale, la ley permite pagarte solo en proporción (lo vemos abajo).
- Daños por agua completos. Que incluya la localización y reparación de la avería, no solo los daños que provoca el agua.
- Responsabilidad civil con un límite alto. Es la que paga si tu fuga estropea el techo del vecino o si algo cae de tu balcón.
- Robo dentro y fuera de casa. Revisa límites para joyas, dinero y objetos de valor.
- Daños eléctricos y electrodomésticos. Muy útil con las subidas de tensión y las tormentas.
- Daños estéticos. Que te igualen el azulejo o el suelo y no te quede un parche distinto.
- Franquicias y exclusiones. Cuánto pagas tú en cada siniestro y qué casos quedan fuera.
Tabla para comparar coberturas del seguro de hogar
Usa esta tabla para poner dos ofertas una al lado de otra. Si una casilla no está clara en la oferta, pregunta antes de firmar.
| Qué comparar | Qué preguntar | Señal de alerta |
|---|---|---|
| Continente y contenido | ¿Están calculados con el valor real de reconstrucción y de mis muebles? | Capitales muy bajos para abaratar la prima |
| Daños por agua | ¿Incluye localizar y reparar la avería? | Solo cubre el daño, no la tubería |
| Responsabilidad civil | ¿Cuál es el límite por siniestro? | Límite bajo o solo «RC del inmueble» |
| Robo | ¿Qué límite hay para joyas y objetos de valor? | Joyas excluidas o con límites mínimos |
| Daños estéticos | ¿Hasta qué importe? | No incluidos |
| Franquicia | ¿Cuánto pago yo en cada parte? | Franquicia general alta |
¿Quieres que comparemos tu póliza actual con la nuestra? Nos mandas una foto de tus condiciones y te decimos qué te falta y qué te sobra, sin compromiso.
El Altet: 965 04 91 93 · Gran Alacant: 865 99 27 24
El error que más cuesta: asegurar por menos de lo que vale tu casa
Se llama infraseguro. El artículo 30 de la Ley 50/1980 de Contrato de Seguro dice que, si en el momento del siniestro la suma asegurada es inferior al valor real, la aseguradora indemniza el daño en la misma proporción.
Ejemplo sencillo: si tu contenido vale el doble de lo que tienes asegurado, ante un daño te podrían pagar la mitad. La misma ley permite que las partes pacten en la póliza no aplicar esta regla proporcional, así que conviene preguntar si tu póliza la excluye.
Si tienes dudas con los capitales, te ayudamos con nuestra guía para calcular el continente del seguro de hogar.
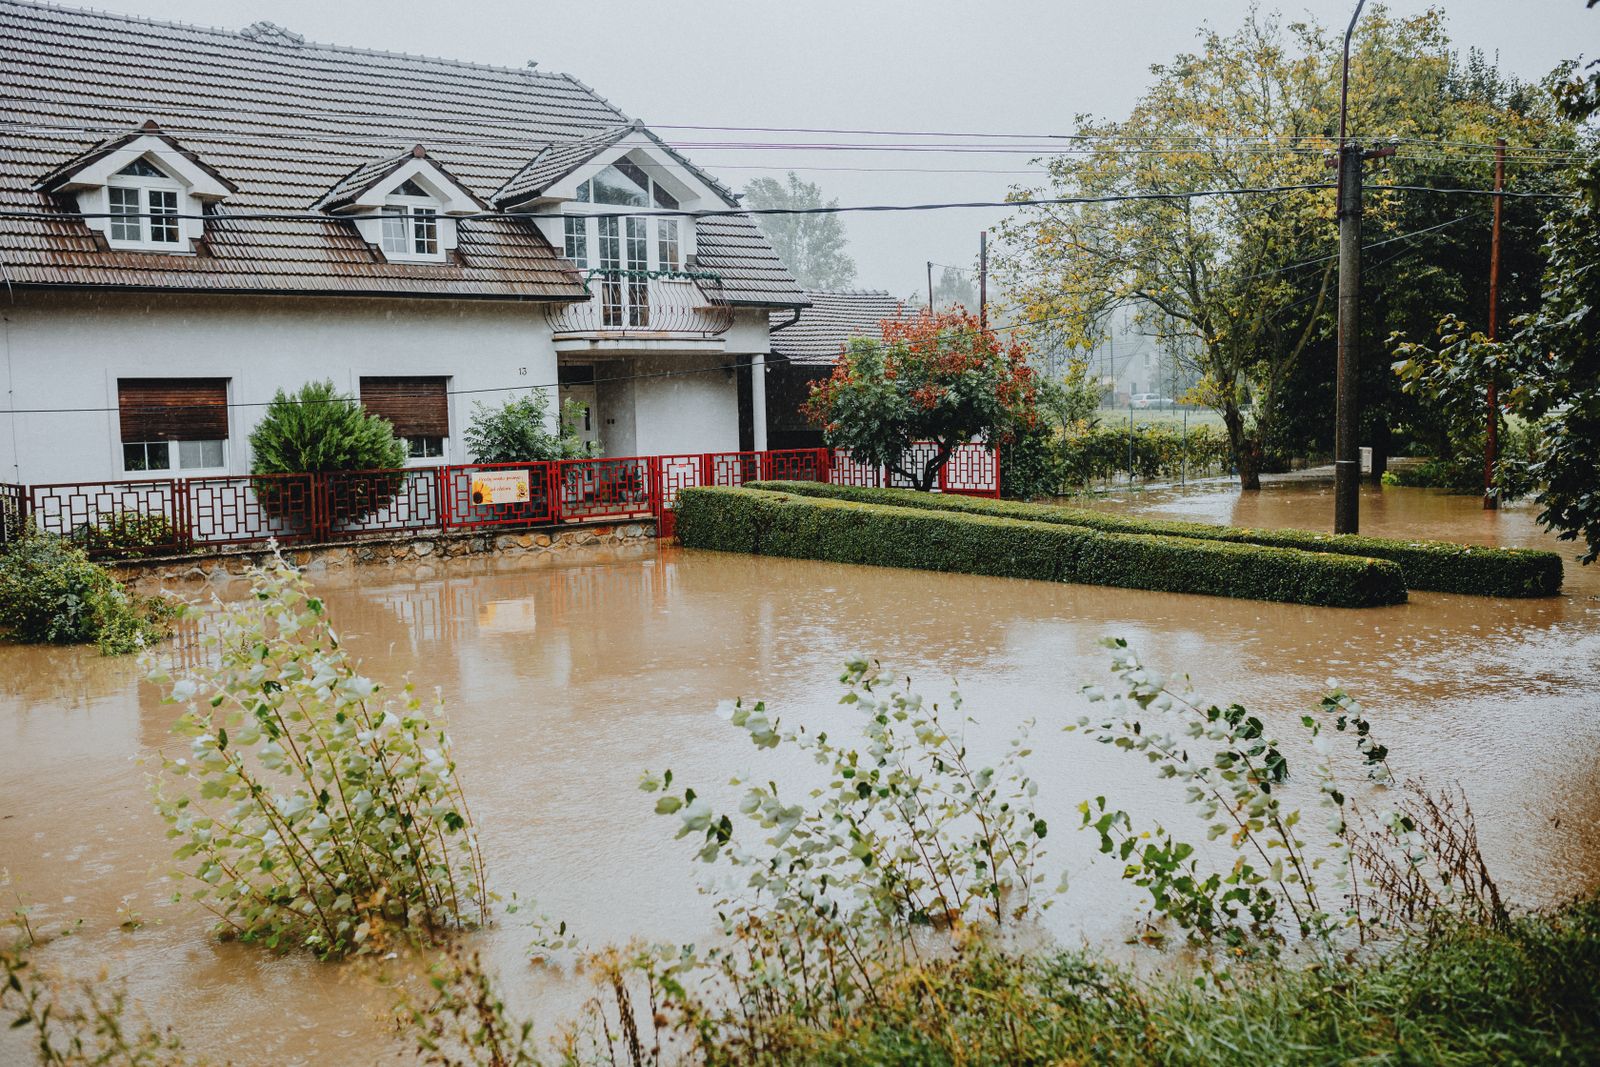
Lluvias torrenciales y DANA: qué paga el Consorcio
En Alicante sabemos lo que es una gota fría. Las inundaciones extraordinarias no las paga tu aseguradora directamente, sino el Consorcio de Compensación de Seguros, a través del recargo que ya va incluido en el recibo de tu póliza de hogar.
Para que el Consorcio te indemnice necesitas tener el seguro en vigor y al corriente de pago. Otra razón para no dejar caer la póliza ni ir sin seguro.
En Alicante y Elche: lo que vemos en la oficina
Desde nuestras oficinas de El Altet y Gran Alacant gestionamos siniestros de hogar a diario. Los casos más repetidos:
- Fugas en pisos antiguos del centro de Alicante y Elche, con tuberías que afectan al vecino de abajo.
- Segundas residencias en la costa (Gran Alacant, Santa Pola, Arenales) que pasan meses vacías: hay que declararlas bien.
- Terrazas y cubiertas que filtran agua con las primeras lluvias fuertes de otoño.
- Tormentas y subidas de tensión que se llevan por delante electrodomésticos.
Somos agentes exclusivos de Helvetia (antes Caser), y cuando hay un siniestro no hablas con una centralita: hablas con nosotros y te ayudamos a tramitarlo. Más información en nuestra página de seguro de hogar en Alicante, y si vives en Elche o Santa Pola, también tienes la tuya.

Preguntas frecuentes
¿Cuál es el mejor seguro de hogar?
El que tiene los capitales bien calculados, daños por agua completos, una responsabilidad civil alta y pocas exclusiones para tu tipo de vivienda. No hay uno igual para todos: un piso en Alicante y un chalet en Gran Alacant necesitan cosas distintas.
¿Cuánto tiempo tengo para dar el parte al seguro de hogar?
La Ley de Contrato de Seguro (artículo 16) fija un plazo máximo de siete días desde que conoces el siniestro, salvo que tu póliza dé más tiempo. Lo mejor es avisar cuanto antes.
¿Puedo cambiar de seguro de hogar antes de que venza?
Para que no se renueve, la ley pide avisar por escrito con al menos un mes de antelación al vencimiento. Si tienes hipoteca, revisa además lo que firmaste con el banco. Te lo miramos sin coste.
¿Cuánto cuesta el mejor seguro de hogar?
Depende de los metros, la zona, la antigüedad, los capitales y las coberturas. Te lo explicamos en cuánto cuesta un seguro de hogar y en dónde se puede ahorrar y dónde no.
Compara con calma, decide con datos
Elegir el mejor seguro de hogar es cuestión de 15 minutos con alguien que te lea la letra pequeña. Escríbenos con una foto de tu póliza y te damos presupuesto en menos de 24 horas, en español o en inglés.